Transparencia «Reporting»
En el contexto actual, la Responsabilidad Social Empresarial (RSE) se ha consolidado como un enfoque estratégico que va más allá del cumplimiento normativo y la generación de beneficios económicos. Su esencia descansa sobre tres principios fundamentales: la inclusividad, que implica considerar las expectativas de múltiples grupos de interés; la gestión de impactos económicos, sociales y ambientales derivados de las decisiones empresariales; y la rendición de cuentas, que exige informar de manera clara y veraz sobre actuaciones, resultados e impactos. Estos principios orientan la conducta corporativa y configuran la base para construir relaciones sólidas y sostenibles con la sociedad.
Las prácticas orientadas a la transparencia aportan valor a las empresas, pero también generan beneficios significativos para los Gobiernos, en primer lugar porque promueven el avance económico del país y sus organizaciones hacia los Objetivos de Desarrollo Sostenible pactados globalmente, pero además porque, al ofrecer mayor claridad sobre los riesgos no financieros, contribuyen a la estabilidad de los mercados.
En definitiva, la transparencia, la comunicación y la reputación corporativa forman un triángulo inseparable en la gestión responsable de las empresas. Constituyen una oportunidad para fortalecer la confianza social, impulsar la sostenibilidad y contribuir al desarrollo económico y humano. En los siguientes apartados exploraremos cómo estas dimensiones se interrelacionan y qué estrategias pueden implementar las organizaciones para convertir la RSE en un verdadero motor de cambio.
En el marco de la Responsabilidad Social Empresarial (RSE), los Informes de Sostenibilidad son la herramienta más completa para comunicar el desempeño económico, social y ambiental de las organizaciones. Más allá de ser un documento informativo, constituyen un proceso sistemático de rendición de cuentas que fortalece la confianza, mejora la reputación y contribuye a la gestión responsable de los impactos. Según la Global Reporting Initiative (GRI), el informe de sostenibilidad consiste en medir, divulgar y rendir cuentas ante los grupos de interés internos y externos sobre el desempeño organizacional hacia el desarrollo sostenible. Este informe debe ofrecer una representación equilibrada y razonable del impacto de la empresa, incluyendo tanto contribuciones positivas como negativas.
El concepto engloba otros términos como triple cuenta de resultados (TCR), acuñado por Elkington (1997), que propone integrar de manera equitativa los resultados económicos, sociales y medioambientales, considerando tres tipos de capital: financiero, natural y humano.
Evolución de los Informes de Sostenibilidad
La práctica de informar sobre aspectos sociales y medioambientales no es nueva. Desde principios del siglo XX, algunas empresas comenzaron a incluir referencias a temas como el bienestar de los trabajadores o la seguridad laboral en sus informes financieros. Hogner (1982) documenta cómo las compañías del acero en Estados Unidos ya incorporaban información sobre desarrollo comunitario y beneficios sociales en sus reportes. Sin embargo, fue en la década de los 70 cuando la elaboración de informes sociales empezó a ganar relevancia, impulsada por movimientos sociales relacionados con los derechos civiles, la igualdad de género y el antibelicismo. Un hito importante se produjo en 1975 con la publicación del Corporate Report por el Accounting Standards Steering Committee en el Reino Unido, que recomendaba incluir información social de forma voluntaria en los informes anuales. En aquella época la mayoría de los informes sociales se integraban en los informes financieros. Sin embargo, en los años 90 la atención se desplazó hacia los informes medioambientales, motivada por desastres como el caso Bhopal en India (1984), que provocó 20.000 muertes y al menos 600.000 afectados y generó presión social y regulatoria para exigir transparencia sobre impactos ambientales marcando el inicio de regulaciones que exigían información ambiental.
Del informe medioambiental al informe de sostenibilidad
Tras el cambio de milenio, la terminología evolucionó hacia informes de responsabilidad social corporativa y, posteriormente, informes de sostenibilidad, denominación que se ha consolidado en los últimos años a la vez que se producía un crecimiento exponencial en el número de empresas que publican sus informes.
En 2004 la Global Reporting Initiative (GRI) marcó un nuevo hito al introducir el concepto de materialidad: un principio inspirado en la auditoría financiera, que establece que los informes deben centrarse en los aspectos e indicadores más relevantes para reflejar los impactos sociales, ambientales y económicos de la organización, así como aquellos que influyen en las decisiones de los grupos de Interés; pero es en 2013 con la publicación de GRI de la cuarta generación de guías (G4), cuando la materialidad se consolida como núcleo del proceso informativo.
El crecimiento de los informes de sostenibilidad ha impulsado la creación de numerosos estándares y guías de cumplimiento voluntario elaborados por gobiernos, organismos supervisores, asociaciones profesionales, mercados de valores, ONG y entidades académicas. Esta proliferación, por otra parte, provoca confusión, reduce la credibilidad y dificulta la comparabilidad entre empresas, lo que acaba afectando, además de a la empresa, a los grupos de interés, puesto que la variedad de estructuras y formatos incrementa el riesgo de uso indebido y dificulta el análisis por parte de inversores y consumidores. Para afrontar esta situación se identifican varios retos retos: En primer lugar, es necesaria la unificación de los periodos de reporte para garantizar consistencia temporal. Además, hay que definir un núcleo común de indicadores que permita comparar empresas dentro de una misma industria. Por último, se constata que es imprescindible la estandarización de formatos y métricas, evitando diferencias en unidades de medida y cobertura temporal.
La verificación externa es un pilar fundamental para garantizar la credibilidad de los informes de sostenibilidad y reforzar la rendición de cuentas. En el marco de la Responsabilidad Social, la confianza de las partes interesadas depende de que la información publicada sea fiable, objetiva y relevante. Sin verificación, los informes corren el riesgo de convertirse en simples ejercicios de marketing. Estudios demuestran que la verificación es clave porque garantiza la calidad y aporta confianza, es decir, influye positivamente en la percepción de inversores y stakeholders. Además, al reforzar la transparencia, permite que los grupos de interés tomen decisiones fundamentadas sobre la
relación con la empresa.
Un factor tan crítico para una verificación eficaz como la independencia, legitimidad y capacitación técnica del verificador es la participación activa de los stakeholders como parte consustancial del proceso que valide el informe final o aporte sus opiniones.
La verificación, en definitiva, no es solo un control, sino un proceso orientado a la mejora continua, que implica reconocer avances y asegurar que la empresa evoluciona en línea con los valores y objetivos de sus partes interesadas, superando estándares sociales y adoptando prácticas más responsables.
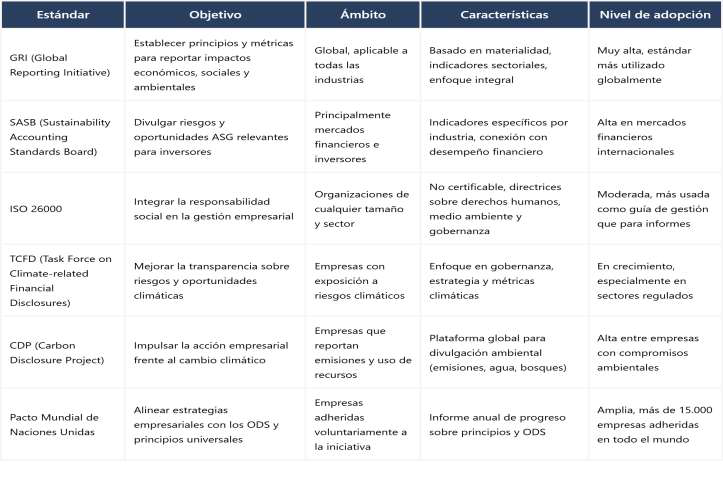
En los últimos años, la transparencia empresarial en forma de información no financiera —aquella que refleja el impacto social, ambiental y de gobernanza (ASG) de las empresas— ha devenido en obligación legal en muchos países.
Si bien esta Ley supone un avance hacia una información más exhaustiva, relevante y alineada con estándares internacionales, siguen persistiendo importantes desafíos, como la falta de un régimen sancionador en caso de incumplimiento, la ausencia de un órgano de control y supervisión, la indefinición sobre la figura del verificador independiente y la necesidad de clarificar conceptos como “riesgo” e indicadores de resultado. Desafíos que requerirían de un desarrollo reglamentario que garantice la homogeneidad, la credibilidad y el control efectivo que contribuya al impulso de la sostenibilidad y la confianza en los mercados.
En resumen, la CSRD representa un paso decisivo hacia una información más relevante, comparable y material, que contribuya a una economía sostenible. Su ambición es ofrecer datos fiables y comparables sobre cómo las empresas impactan en el planeta y en la sociedad y su objetivo es mejorar la transparencia, facilitando la rendición de cuentas y alinear las estrategias empresariales con los objetivos del Pacto Verde Europeo. Sin embargo, su éxito dependerá de una implementación eficaz y del desarrollo reglamentario que garantice claridad y control.
El paquete legislativo ómnibus I, adoptado por la Comisión Europea en febrero de 2025 es un conjunto de modificaciones legislativas destinadas a simplificar la legislación de la UE en el ámbito de la sostenibilidad bajo el argumento de reducir la carga administrativa, especialmente a pequeñas y medianas empresas, e impulsar la competitividad de la UE. Se proponen cambios sustanciales en dos pilares normativos: la CSRD y la Directiva sobre diligencia debida (CSDDD).
Principales cambios en la CSRD
- Retraso en los plazos de aplicación: La Directiva Stop the Clock (2025/794) pospone dos años la obligación de informar. Empresas que debían reportar en 2026 lo harán en 2028 sobre el ejercicio 2027.
- Flexibilización temporal: El Reglamento delegado “quick fix” permite omitir datos clave en los informes de 2025 y 2026, como información sobre biodiversidad y condiciones laborales en la cadena de suministro.
- Reducción del alcance (en negociación en diciembre de 2025):
– Texto en vigor: Empresas con más de 250 empleados y 40 millones de euros de facturación. (Directiva 2022/2464)
– Propuesta Comisión: Solo empresas con más de 1.000 empleados y 50 millones de euros (reducción del 80%).
– Propuesta Consejo y Parlamento: 1.000 empleados y 450 millones de euros.
– Enmiendas PPE: 1.700 empleados y 450 millones, lo que dejaría apenas 3.000 empresas obligadas en toda la UE.
Consecuencia: menos empresas reportando significa menos datos, menor comparabilidad y menor capacidad para evaluar los riesgos ESG, debilitando el mercado de finanzas sostenibles.
Más información
En paralelo, la Comisión y EFRAG trabajan en la simplificación de las Normas Europeas de Información sobre Sostenibilidad (NEIS): En julio de 2025 se presentaron los borradores de los Amended ESRS, en consulta pública hasta septiembre y cuya adopción está prevista antes de finales de 2025.
Aunque la simplificación puede facilitar el cumplimiento, también plantea riesgos: pérdida de comparabilidad, profundidad y utilidad de la información.
Mantener un alcance amplio y unos estándares sólidos no es solo una cuestión técnica: es una apuesta estratégica por una economía más justa, resiliente y alineada con los retos climáticos y sociales. Reducir la exigencia normativa debilita la transparencia y la capacidad de orientar inversiones hacia modelos sostenibles, justo cuando más se necesita fortalecer el mercado de finanzas sostenibles.