Gobernanza, ética y cumplimiento

Gobernanza Empresarial y Responsabilidad Social

La gobernanza empresarial, también conocida como gobierno corporativo, es el conjunto de normas, procesos y estructuras que regulan cómo se dirige y controla una organización. Su objetivo principal es garantizar la transparencia, la rendición de cuentas y la creación de valor sostenible para accionistas, empleados, clientes y la sociedad en general.

La OCDE, define el gobierno corporativo como el sistema mediante el cual las empresas son dirigidas y controladas, definiendo la distribución de derechos y responsabilidades entre los diferentes actores: consejo de administración, dirección, accionistas y otros grupos de interés. Este sistema establece las reglas para la toma de decisiones y proporciona los mecanismos para alcanzar los objetivos corporativos y supervisar su cumplimiento.

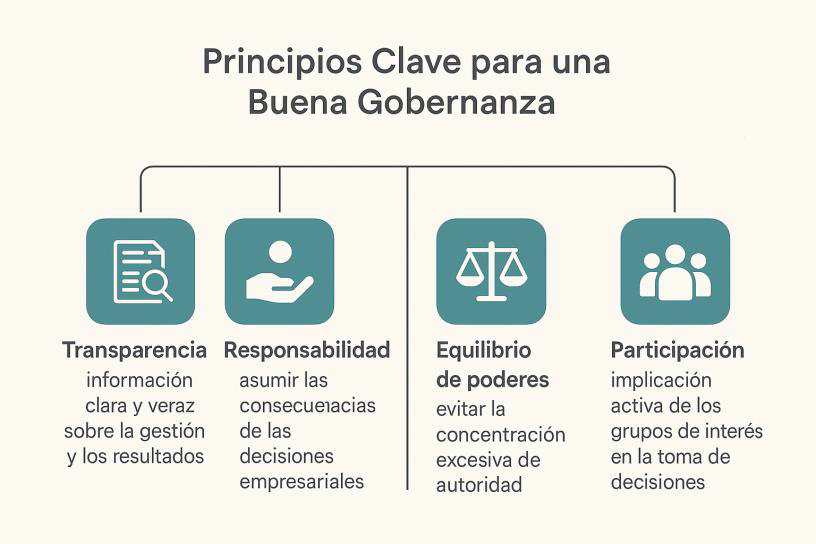
En la práctica, el buen gobierno corporativo implica, como mínimo, claridad en la toma de decisiones, gestión ética y responsable, control de riesgos financieros y no financieros y protección de los intereses de todos los grupos de interés. Una empresa que adopta los principios de buen gobierno integra valores éticos en su gestión y asume responsabilidad frente a la sociedad. Esto incluye aspectos como derechos humanos, prácticas laborales, sostenibilidad ambiental y lucha contra la corrupción.

Hoy, los inversores valoran cada vez más los factores Ambientales, Sociales y de Gobernanza (ASG), que influyen directamente en la reputación y el rendimiento a largo plazo. De hecho, las recomendaciones más avanzadas en materia de gobierno corporativo exigen que los consejos de administración supervisen no solo la gestión financiera, sino también la vertiente extra financiera.
No existe un único modelo de gobierno corporativo puesto que los enfoques varían según el contexto cultural y económico –así, mientras que el modelo anglosajón se centra en los accionistas, el europeo está orientado a múltiples grupos de interés, con mayor implicación de los trabajadores- pero cada vez está más extendido el enfoque multistakeholder, que promueve la creación de valor para la sociedad en su conjunto, considerando las expectativas de empleados, clientes, proveedores y la comunidad.
  • GOBERNANZA EMPRESARIAL EN EL CONTEXTO INTERNACIONAL, EUROPEO Y ESPAÑOL

  • Contexto internacional

    La globalización y la apertura de los mercados en los años 90, junto con la desregulación financiera, dieron lugar a prácticas que desencadenaron graves crisis de confianza, como los casos Enron, WorldCom o Parmalat. Estos escándalos evidenciaron la necesidad de reforzar los mecanismos de control y transparencia en las empresas, impulsando reformas como la Ley Sarbanes-Oxley en EE. UU. (2002), que introdujo la responsabilidad penal de los directivos en la certificación de cuentas y fortaleció la independencia de los auditores.

    En este marco, los Principios de Gobierno Corporativo de la OCDE, publicados en 1999 y revisados por última vez en 2023, se han
    convertido en referencia global. Estos principios, también adoptados por el G-20, establecen seis pilares fundamentales:

    • Transparencia y equidad en los mercados.
    • Protección de los derechos de los accionistas.
    • Incentivos adecuados para inversores y mercados.
    • Reconocimiento de los derechos de los grupos de interés.
    • Difusión de información veraz y oportuna.
    • Responsabilidad del Consejo de Administración en la supervisión estratégica.

    Estos principios buscan garantizar la sostenibilidad empresarial y la creación de valor compartido, integrando las expectativas de los stakeholders en la gestión corporativa.

  • Marco Europeo

    La Unión Europea ha desarrollado un sólido marco normativo para mejorar la gobernanza empresarial, especialmente tras la crisis financiera de 2008. Entre las iniciativas más relevantes destacan el Libro Verde sobre Gobierno Corporativo (2011) y el Plan de Acción (2012), que impulsaron la transparencia y la implicación de los accionistas.
    Anteriormente, los códigos europeos de buen gobierno, como el Informe Cadbury (1992) en Reino Unido, habían empezado a marcar el camino hacia prácticas más éticas y responsables, incorporando principios como transparencia, rendición de cuentas y equilibrio de poderes.

  • Gobernanza en España

    En España, la normativa sobre gobierno corporativo ha evolucionado significativamente desde el primer referente, denominado Código Olivencia (1998) centrado en la protección del accionista minoritario. En 2003, el “Informe Aldama” introdujo criterios éticos y de transparencia informativa y en 2006 el “Código Conthe” incorporó la relación con grupos de interés con un enfoque multistakeholder. Otros importantes hitos son:

  • Ley 2/2011 de Economía Sostenible: obligación de informar sobre remuneraciones.
  • Ley 31/2014: reforma de la Ley de Sociedades de Capital, que refuerza el papel de la junta general, regula la responsabilidad de los administradores y establece como facultad indelegable del Consejo la aprobación de la política de Responsabilidad Social Corporativa.
  • Código de Buen Gobierno de Sociedades Cotizadas (2015): incluye recomendaciones sobre sostenibilidad, diversidad en los consejos, gestión de riesgos no financieros y creación de comisiones específicas de RSC.
  • Revisión del Código (2020): refuerza la presencia femenina en los consejos (40%), la gestión de riesgos ESG y la transparencia en cuestiones de corrupción.

La CNMV supervisa el cumplimiento de estas recomendaciones bajo el principio de “cumplir o explicar”, que permite adaptar las prácticas a la realidad empresarial, garantizando al mismo tiempo la transparencia y la rendición de cuentas.
  • ÉTICA Y CUMPLIMIENTO

La gobernanza empresarial no se limita a estructuras y procesos; su eficacia depende de la integración de principios éticos y sistemas de cumplimiento normativo. La ética aporta el marco de valores que orienta las decisiones, mientras que el compliance asegura que estas se ajusten a la normativa y a los compromisos voluntarios asumidos por la organización. Ética y cumplimiento son la base para constituir la confianza y garantizar la sostenibilidad.

  • Principios éticos

    1. Transparencia: Publicar información clara sobre políticas, resultados y compromisos. La transparencia genera confianza y permite que los grupos de interés evalúen el desempeño real de la empresa.
    2. Respeto a los derechos humanos: Garantizar condiciones laborales dignas, evitar trabajo infantil y asegurar que las comunidades locales se beneficien de la actividad empresarial.
    3. Lucha contra la corrupción: Implementar políticas anticorrupción, controles internos y canales seguros para denunciar irregularidades. La tolerancia cero frente a prácticas ilícitas es innegociable.
    4. Responsabilidad medioambiental y social: Minimizar impactos negativos y contribuir activamente a la sostenibilidad. Esto incluye reducir emisiones, gestionar residuos y promover la inclusión social.

  • Mecanismos

    • Código Ético y Política de Cumplimiento: Documento marco que fija valores, conductas esperadas, roles y responsabilidades del Consejo y la alta dirección, así como consecuencias ante incumplimientos.
    • Debida diligencia ESG: Identificación, evaluación y gestión de riesgos en derechos humanos, integridad y medioambiente, aplicable a operaciones propias y cadena de suministro, con criterios de selección y seguimiento de proveedores.
    • Canal de denuncias y gestión de incidentes: Dispositivo independiente, accesible y confidencial; procedimientos de investigación con plazos definidos, trazabilidad y reportes agregados.
    • Formación y cultura: Programas periódicos de sensibilización y capacitación en ética, RSE y sostenibilidad, diferenciados por colectivos (consejo, mando intermedio, operaciones, proveedores).
    • Evaluación y mejora continua: Auditorías, revisiones de políticas y planes de acción orientados a cerrar la brecha entre “lo que se hace” y “lo que se debe hacer”.
  • Ética como ventaja competitiva

    La ética es clave en la gestión de la empresa por su impacto social y de reputación. Cada decisión empresarial afecta a múltiples grupos de interés: empleados, clientes, proveedores y comunidades. Actuar con integridad evita riesgos legales, protege la reputación corporativa y refuerza la licencia social para operar y esto supone obtener una mayor rentabilidad a largo plazo: las empresas éticas son más resilientes frente a crisis y más atractivas para inversores, talento y consumidores. La ética no es un coste, es una inversión estratégica que asegura sostenibilidad y competitividad. Otras ventajas para la empresa son:

    • Innovación responsable: las empresas que integran criterios éticos en el diseño de productos y servicios responden mejor a las nuevas demandas sociales y medioambientales.
    • Atracción y retención de talento: los profesionales buscan organizaciones con propósito. Una cultura ética fortalece el compromiso y la productividad.
    • Relación con clientes y proveedores: la confianza se convierte en un activo estratégico: las empresas responsables consolidan relaciones duraderas y reducen riesgos reputacionales.
  • COMPLIANCE: MARCO Y PRÁCTICAS DE CUMPLIMIENTO NORMATIVO

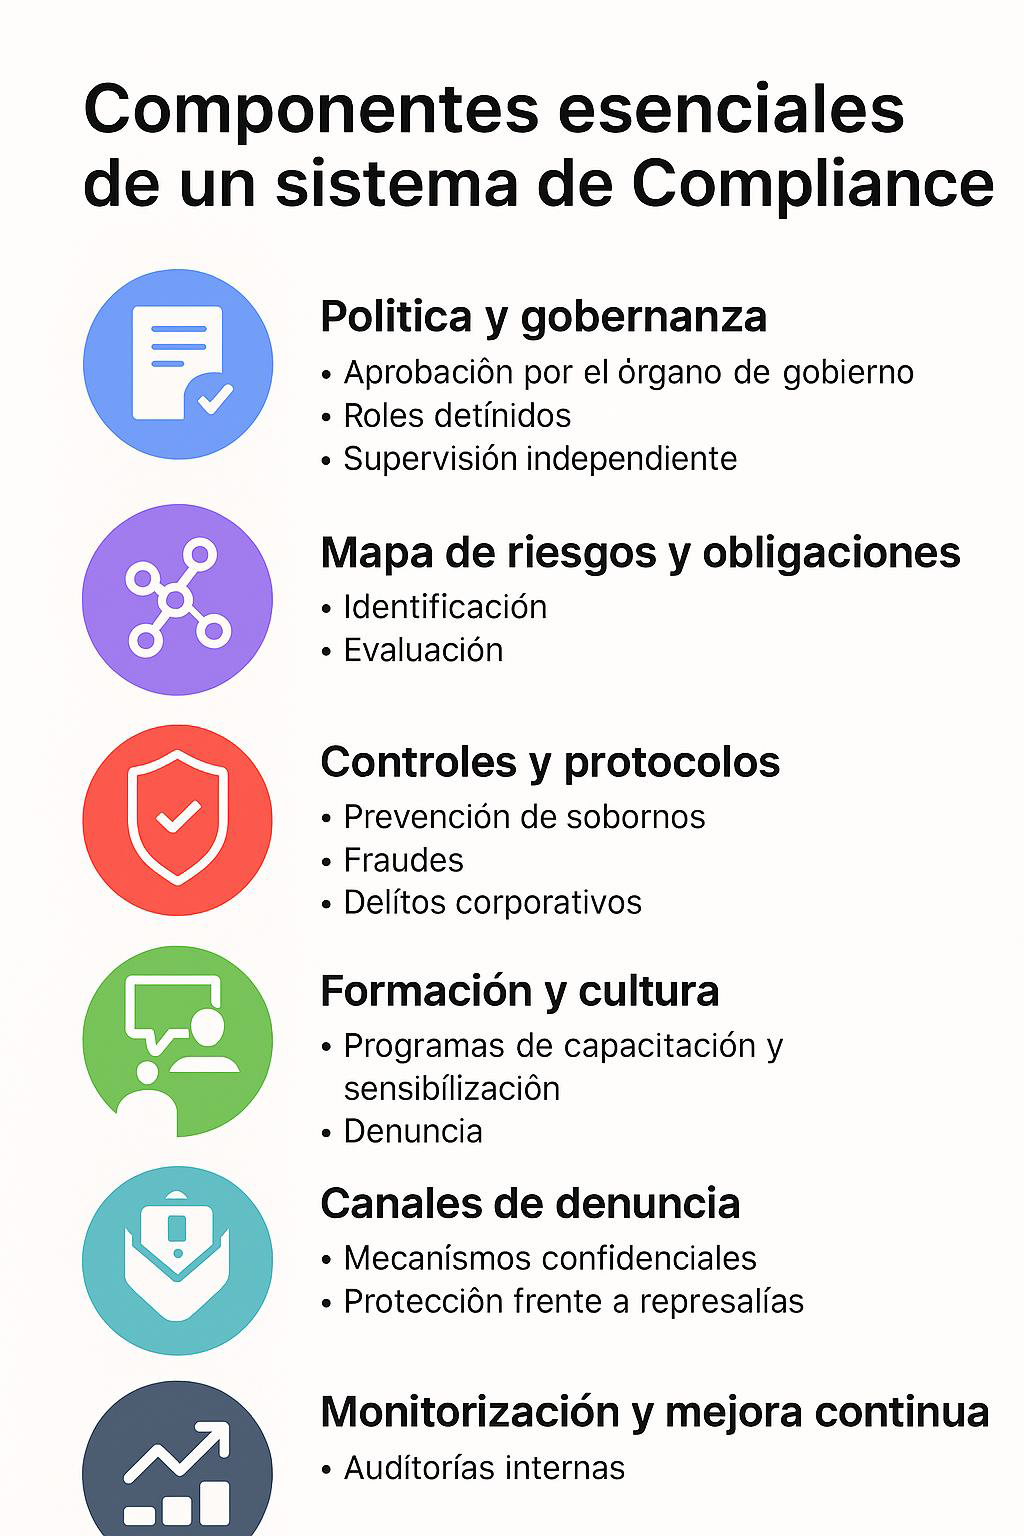
El Compliance es el sistema que asegura que una organización cumple sus obligaciones legales, regulatorias y éticas, previene riesgos y promueve una cultura de integridad. Su objetivo es evitar sanciones, proteger la reputación y garantizar la sostenibilidad del negocio.
  • Fundamentos del Compliance

    • Prevención y control: anticipar riesgos legales y operativos mediante políticas y procedimientos claros.
    • Responsabilidad corporativa: el artículo 31 bis del Código Penal español establece la responsabilidad penal de las personas jurídicas y la exención si existe un modelo eficaz de prevención.
    • Protección del informante: la Ley 2/2023 y la Directiva (UE) 2019/1937 obligan a disponer de canales internos seguros y confidenciales para denunciar irregularidades.
  • Normas internacionales y nacionales de referencia

    • ISO 37301: Es la norma internacional certificable que establece los requisitos para diseñar, implementar, mantener y mejorar un Sistema de gestión de Compliance (certificable). Su estructura está basada en el ciclo PDCA (Plan-Do- Check-Act). Es compatible con otras normas (ISO 9001, ISO 14001) lo que facilita la integración en sistemas de gestión corporativos.
    • ISO 37001: Gestión antisoborno. Su objetivo es prevenir, detectar y responder al soborno en organizaciones públicas y privadas. Su certificación está reconocida globalmente como garantía de integridad frente a riesgos de corrupción.
    • UNE 19601: Compliance Penal en España. Establece requisitos para sistemas de gestión que prevengan delitos en el marco del artículo 31 bis del Código Penal, que regula la responsabilidad penal de las personas jurídicas.
    • ISO 31000: Gestión del Riesgo. Proporciona principios y directrices para integrar la gestión de riesgos en la gobernanza y la toma de decisiones. Su enfoque es flexible y adaptable a cualquier tipo de organización.