Sostenibilidad y Desarrollo Sostenible
El concepto de sostenibilidad se asocia principalmente a la ecología, especialmente desde la década de los 70, cuando se reconoció el impacto de la actividad humana en los ecosistemas. La sostenibilidad implica mantener el valor de un sistema a lo largo del tiempo, abarcando tanto valores monetarios como éticos. El desarrollo sostenible, por su parte, se refiere a un modelo de desarrollo que considera las capacidades y límites de los recursos del planeta, buscando un equilibrio entre el desarrollo económico, la satisfacción de las necesidades humanas y la conservación de los recursos naturales.
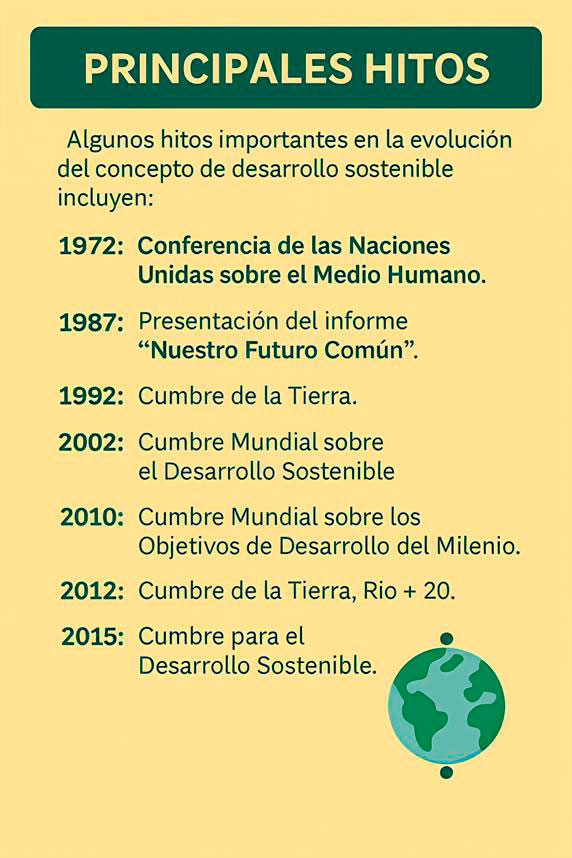
El término “desarrollo sostenible” fue formalizado en el informe “Nuestro Futuro Común” (Informe Brundtland) de 1987, que lo define como “aquel desarrollo que satisface las necesidades de las generaciones presentes sin comprometer las posibilidades de las generaciones futuras para atender sus propias necesidades”. Este concepto surgió como respuesta a la creciente preocupación por el impacto ambiental y la necesidad de un desarrollo que no comprometa los recursos futuros.
El informe fue la respuesta al encargo de la Organización de las Naciones Unidas de organizar una agenda mundial para construir un futuro más seguro, próspero y justo. Gro Harlem Brundtland, primera ministra de Noruega, lideró la redacción de un documento que definía el concepto de desarrollo sostenible, convirtiéndose en una llamada a la acción para construir un sistema donde las condiciones económicas, ecológicas, sociales y políticas interactúen de manera armónica. Los aspectos clave incluyen:
El “Informe Brundtland” llega a las siguientes conclusiones:
En el informe se definen seis prioridades:
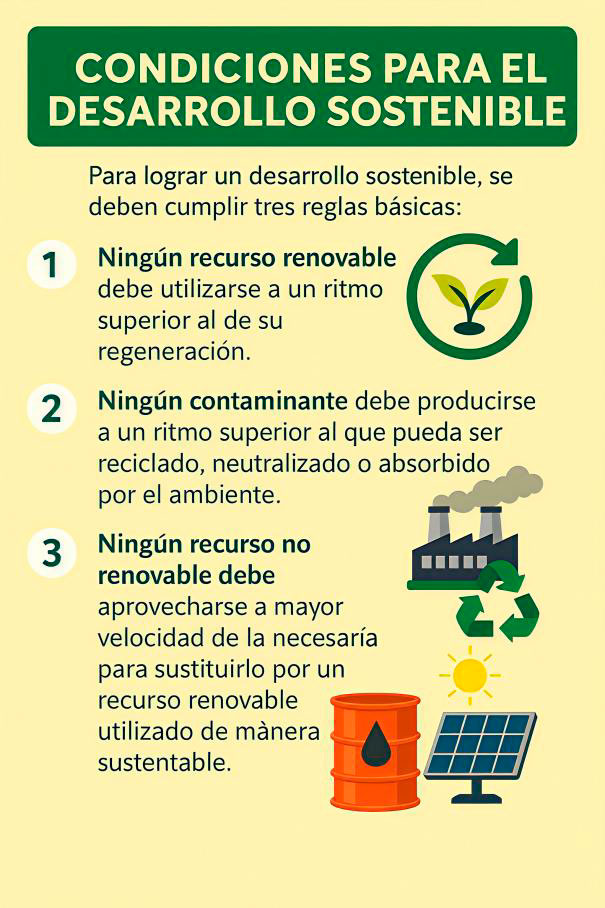
Para facilitar el desarrollo sostenible deben producirse cambios significativos en el actual sistema de producción, consumo y distribución, según los siguientes principios fundamentales:
El concepto de desarrollo sostenible ha recibido críticas, principalmente por la aparente contradicción entre crecimiento y sostenibilidad. Algunos teóricos, como Albert Allen Bartlett, consideran que el término “crecimiento sostenible” es un oxímoron, ya que el crecimiento continuo no es compatible con los recursos finitos del planeta. Otros, como Jordi Roca Jusmet, señalan que el crecimiento económico implica un mayor flujo de recursos y problemas ecológicos, cuestionando si es posible un crecimiento verdaderamente sostenible.
Las empresas juegan un papel crucial en la implementación del desarrollo sostenible. Los Objetivos de Desarrollo del Milenio (ODM) y los Objetivos de Desarrollo Sostenible (ODS) de la ONU establecen metas concretas para mejorar las condiciones de vida y promover la sostenibilidad global. Las empresas pueden contribuir respetando los derechos humanos, promoviendo la equidad y utilizando sus competencias para apoyar la sostenibilidad global.
Herramientas como la “Arquitectura Post 2015” y la guía “SDG Compass” ayudan a las empresas a gestionar sus estrategias y contribuir a los ODS.
La normativa internacional en materia de sostenibilidad constituye el marco común que guía a gobiernos, empresas y ciudadanos hacia un desarrollo equilibrado: económico, social y ambiental. Se trata, por tanto, de un ecosistema amplio, complejo y en constante evolución donde convergen tratados internacionales, compromisos climáticos, regulaciones empresariales y marcos de cooperación entre países. Todos estos elementos persiguen un mismo objetivo: garantizar un desarrollo justo, inclusivo y compatible con los límites planetarios.
La Estrategia Europea de Sostenibilidad para 2030 forma parte de la reflexión estratégica de la Comisión Europea sobre cómo la Unión puede liderar la transición hacia un desarrollo sostenible a nivel global. Esta estrategia utiliza los Objetivos de Desarrollo Sostenible (ODS) como brújula para orientar políticas públicas, inversiones y modelos económicos más responsables.
La estrategia identifica áreas esenciales para lograr una Europa más sostenible:
Dentro de este marco, la Responsabilidad Social Empresarial (RSE) ocupa un papel esencial. La estrategia europea de sostenibilidad establece el horizonte político y la RSE define cómo deben actuar las empresas para contribuir a ese futuro común. Es decir, la RSE es la forma en que las empresas se alinean con los objetivos europeos. A través de prácticas responsables –transparencia, buen gobierno, cuidados ambientales y compromiso social- las organizaciones contribuyen al cumplimiento de los ODS y al desarrollo sostenible definido por la UE. La participación de las empresas a través de políticas sólidas es esencial para lograr los objetivos comunes.
La Unión Europea ha desarrollado un sólido marco normativo orientado a avanzar hacia un modelo económico más verde, inclusivo y responsable. Estas directivas y estrategias guían a empresas, administraciones públicas y entidades del tercer sector hacia una sostenibilidad alineada con la Agenda 2030.
La Estrategia Española de Desarrollo Sostenible 2030 es el marco con el que España adapta la Agenda 2030 a sus prioridades nacionales. Esta estrategia revisada, publicada por el Ministerio de Derechos Sociales, Consumo y Agenda 2030, define los retos país y las políticas transformadoras necesarias para avanzar hacia un modelo más justo, inclusivo y sostenible.
La estrategia se articula en cuatro grandes Retos País, que abordan los principales desafíos sociales, económicos y ambientales:
Además, la Estrategia incorpora un sistema integral de coherencia de políticas, impulsa alianzas entre administraciones, sociedad civil y sector privado, y refuerza el compromiso del país con los derechos humanos, la democracia y los bienes públicos globales.
En conjunto, la Estrategia Española de Sostenibilidad 2030 constituye una hoja de ruta ambiciosa, diseñada para no dejar a nadie atrás y acelerar la transformación ecológica y social de España de aquí a 2030.
España dispone de un conjunto de leyes y estrategias que impulsan la sostenibilidad, la economía circular y la responsabilidad social, especialmente en el sector público y entidades sin ánimo de lucro.
Castilla y León impulsa políticas para promover un desarrollo económico y social sostenible, con especial atención al tejido empresarial, las entidades sociales y el medio rural.
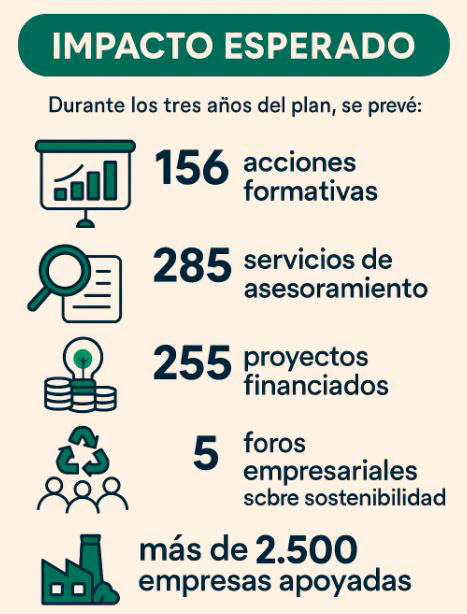
El Plan de actuaciones en materia de sostenibilidad empresarial 2025 – 2027 constituye la hoja de ruta que orienta al tejido empresarial de la Comunidad hacia un modelo competitivo, innovador y alineado con los Objetivos de Desarrollo Sostenible. Este Plan integra actuaciones ambientales, sociales y de gobernanza (ASG) para impulsar empresas más eficientes, responsables y preparadas para las exigencias normativas europeas.
Contexto y propósito de la Estrategia
El ICECYL sitúa la sostenibilidad como factor clave de competitividad. El plan responde a los retos que enfrentan las empresas de Castilla y León:
La estrategia se apoya en diagnósticos previos y en políticas de la Junta de Castilla y León, como:
La Estrategia se articula en torno a tres grandes enfoques ASG
Enfoque ambiental. Dirigido a apoyar a las empresas en:
Enfoque social. Centrado en:
Enfoque de gobernanza. Avanza en:
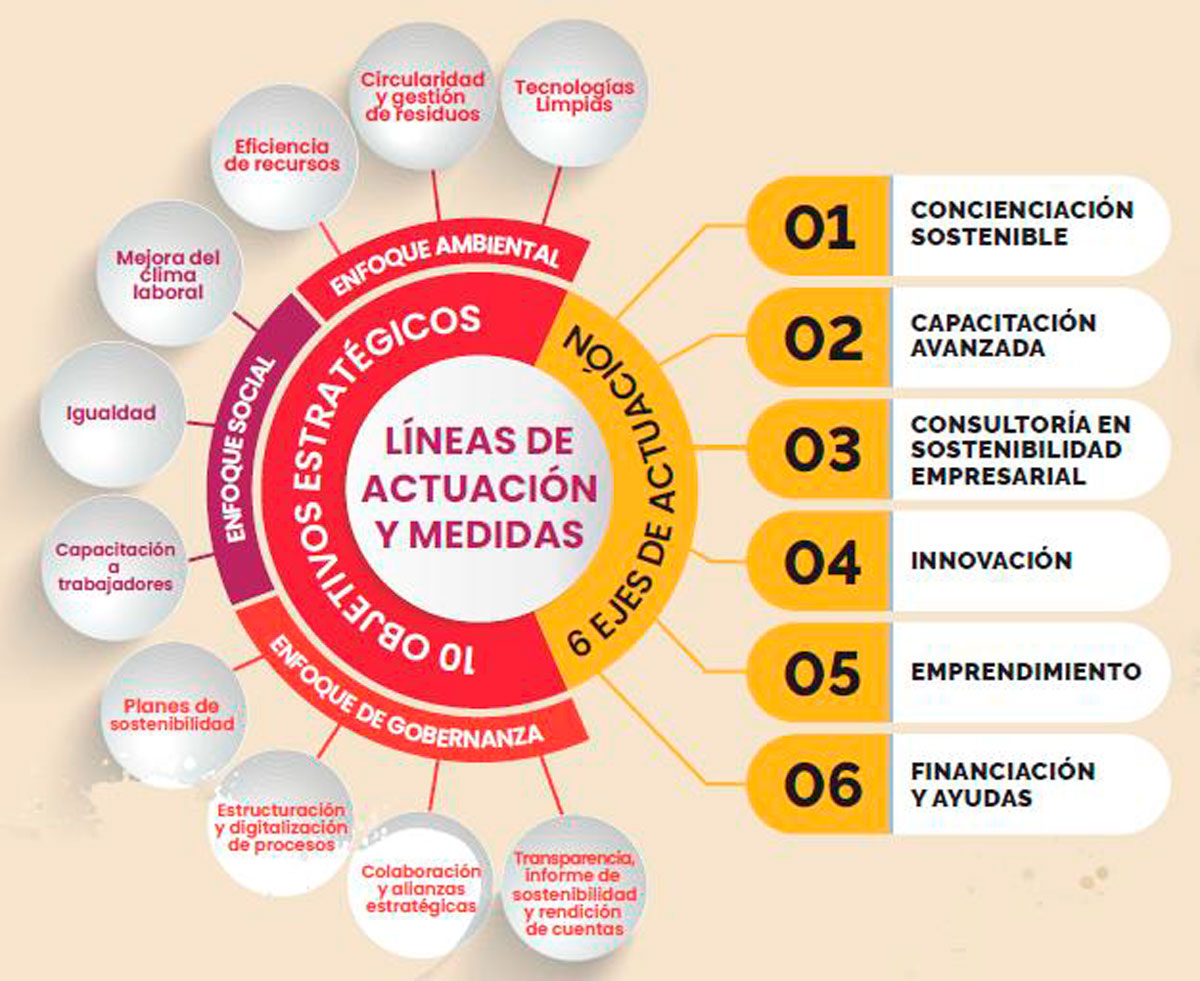
La estrategia se implementa mediante seis ejes operativos en torno a los cuales desarrolla una batería de actuaciones concretas para las que se dispone de un presupuesto total de 54,36 millones de euros.
Concienciación sostenible
Capacitación avanzada
Consultoría especializada
Innovación
Emprendimiento
Financiación y ayudas
Un amplio conjunto de líneas de financiación:
El Plan de actuaciones en materia de sostenibilidad empresarial 2025-2027 del ICECYL contribuye especialmente a los siguientes Objetivos de Desarrollo Sostenible:
ODS 7: Energía asequible y no contaminante
ODS 12: Producción y consumo responsables
ODS 8: Trabajo decente y crecimiento económico
ODS 13: Acción por el clima
ODS 9: Industria, innovación e infraestructura
ODS 17: Alianzas para lograr objetivos
ODS 11: Ciudades y comunidades sostenibles